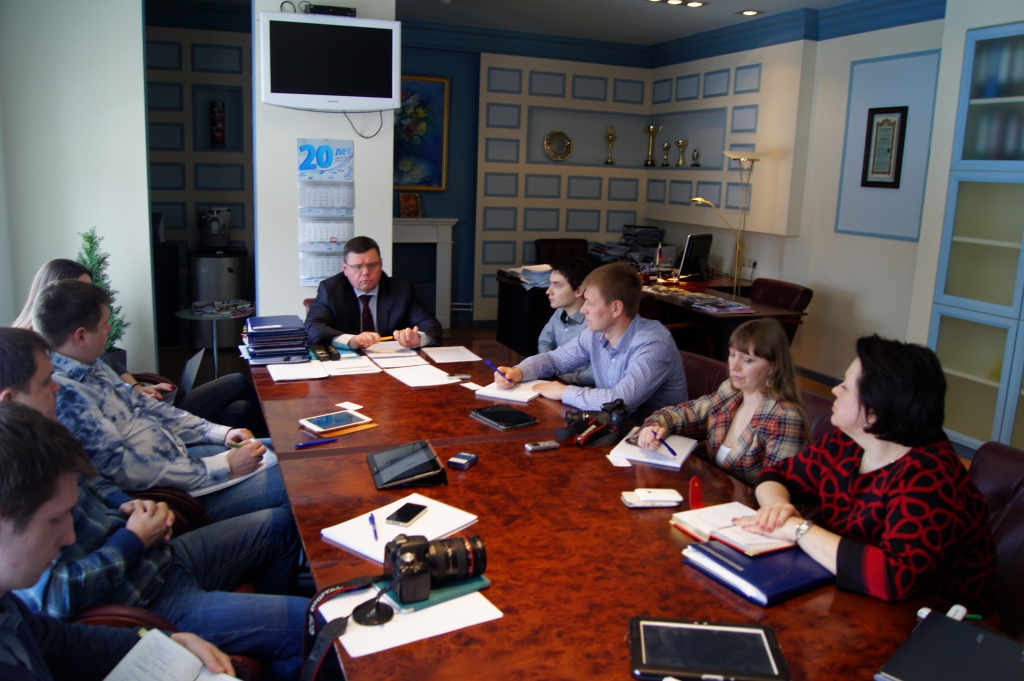
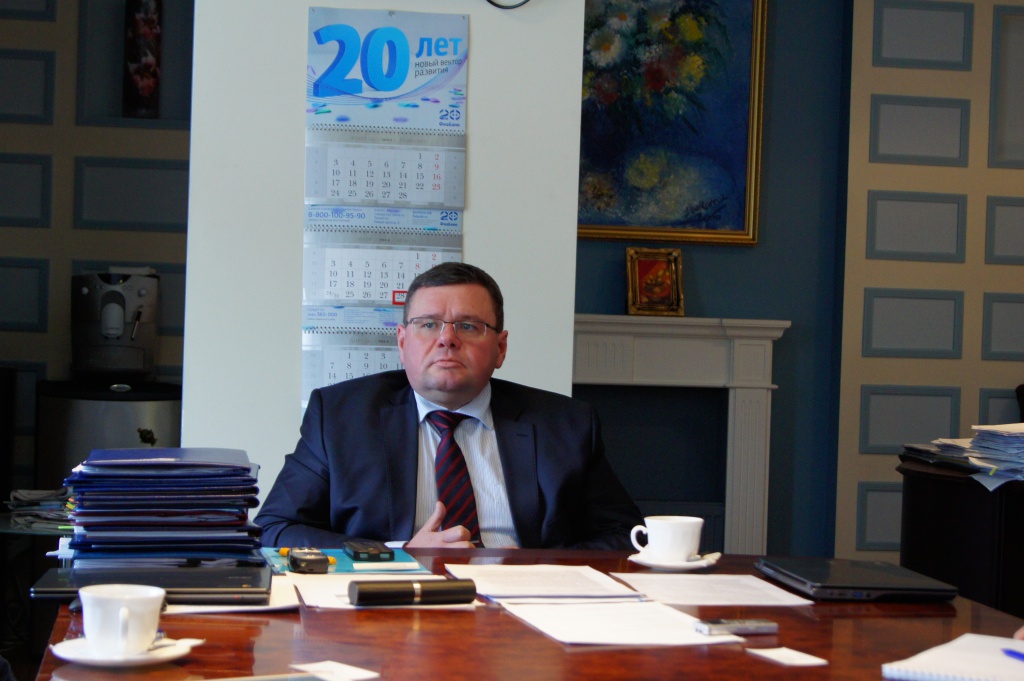
В понедельник, 31 марта в главном офисе ЗАО «ФИА-БАНК» состоялась встреча Председателя правления финансового учреждения Максима Морозова с блоггерами и журналистами. Изначально, ожидалось, что формат встречи будет представлен как пресс-конференция, но, позже выяснилось, что гостей ожидала беседа в формате «вопрос-ответ» на различные темы. Собственно, успели затронуть и ситуацию в банковской сфере Самарской области после декабрьских событий 2013 года, причины так называемого банковского кризиса в регионе, ситуацию на Украине, перспективы ФИА-БАНКА на Крымском полуострове и многое другое.
— Конец лета прошлого года был неким таким затишьем перед бурей. Потом наступила осень и в ноябре мы увидели довольно интересную ситуацию в банковском секторе, которая для некоторых закончилась санацией и отзывом лицензии. Как Вы, будучи руководителем одного из банков, которым удалось выдержать эту волну, могли бы прокомментировать случившееся? И может быть есть некий глубинный смысл в таком отзыве лицензий?
— Понятно, что ситуация, которую мы увидели в конце 2013 года возникла не одномоментно. Был некий подготовительный этап. Предыдущий руководитель Центробанка — Сергей Игнатьев, начал передачу своих полномочий и 24 июня Центробанк возглавила Эльвира Набиулина, от которой ждали решительных действий. И ожидания материализовались. К предпосылкам к событиям конца прошлого года также можно отнести принятие № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Затем последовал целый ряд решений, которые принимал ЦБ, изменялись подразделения по кредитно-финансовому мониторингу и так далее. Все это привело к тому, что появился достаточно большой объем информации, а действий со стороны государственных органов по освежению системы не было. Сейчас же модно говорить о том, что государство действительно начало зачистку неэффективных банков, замешанных в сомнительных схемах и ведущих неадекватную кредитную политику. Каждый год Центробанк отзывает лицензии у 30-40 банков, но только сейчас эта тема оказалась в центре общественного внимания. И я думаю, не случайно. В прошлом году Россия стала председателем FATF – межправительственной организации, которая занимается выработкой мировых стандартов в сфере противодействия отмыванию преступных доходов и финансированию терроризма. В свое время именно FATF настоял на том, чтобы РФ приняла № 115-ФЗ, признав затем, что на тот момент это был один из лучших законов в этом направлении. Хотя, если посмотреть сам закон, то он изобилует достаточно большим количеством обтекаемых фраз. А с июня прошлого года вступил в силу № 134-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в части противодействия незаконным финансовым операциям», который не только наделяет банки дополнительными полномочиями, но и накладывает на нас определенные обязательства. А именно, если мы видим, что операция по нашему мнению сомнительная, мы имеем право полностью отказать в ее совершении. Причем, не важно, физическое или юридическое лицо, хоть пять тысяч рублей, хоть сто миллионов рублей. Если мы видим, что операция сомнительная, мы имеем право отказать. Если два раза, в течение месяца мы отказываем клиенту в совершении операции, мы имеем право расторгнуть договор банковскогосчета этого лицав одностороннем порядке. Посылаем лишь уведомление о расторжении договора. До этого таких полномочий у банков не было. Понятно, что эти права добавляют банкам обязанностей. И если мы не работаем в этом направлении, то тогда к нам предъявляются претензии.
С приходом нового председателя Центрального банка, у него появляется отдельный заместитель по работе с легализацией, и постепенно начинаются отзывы лицензий. Причем поначалу они были в тех рамках, которые были раньше. Например, ЦБ, в период председательства Сергея Игнатьева отзывал в год в среднем от 25 до 40 лицензий ежегодно. Игнатьев был в должности Председателя ЦБ около одиннадцати лет, и можно посчитать сколько за это время было отозвано лицензий. Но это все проходило без какого-либо шума. Где-то это осуществлялось с совсем плохими банками, где-то, с банками, у которых практически не было никаких активов, только лицензии, и почти пустой баланс. А здесь началась ситуация с более серьезными банками, например тульский «Первый Экспресс», «Пушкино», другие банки. Плюс темпы начали нарастать. За 2013 год и первые два месяца 2014 года в РФ у банков было отозвано 57 лицензий. В итоге, попали под отзыв лицензии банки не самые маленькие. Вместе с этим образовалось знаменитое письмо 172-Т «О приоритетных мерах при осуществлении банковского надзора», о котором мало кто из банкиров слышал на тот момент. Это внутренне письмо ЦБ, касающееся работы с банками, у которых бал замечена высокая вовлеченность в совершение сомнительных операции. Высокая вовлеченность означает долю сомнительных наличных операций более 5% от дебетовых оборотовпо счетам клиентов банка. Если вы посмотрите все отзывы лицензий, которые были сделаны за этот период времени, когда Эльвира Набиуллина приступила к работе, то увидите, что три четверти лицензий было отозвано в связи с вовлеченностью в совершении сомнительных операций, и одна четвертая — и вовлеченность и нарушение нормативов ЦБ. Это сформировало в определенной степени общее негативное ожидание. Плюс это привело к тому, что вкладчики, у которых было более семисот тысяч рублей, оказались самыми пострадавшими, сюда же относятся и юридические лица, и до января 2014 года — индивидуальные предприниматели. Я думаю, теперь когда под страхование АСВ попадают счета (вклады) индивидуальных предпринимателей многие бизнесмены, регистрировавшиеся как юридические лица, начнут регистрироваться как ИП, с целью получения дополнительной защиты своих средств в банках.
Так или иначе, все эти события создали негативное ожидание, люди стали терять средства, и это привело к недоверию к банковской системе, ну и, само собой, к тем последствиям, которые мы сейчас наблюдаем. На этом фоне отложился отпечаток и в Самарской области, когда ряд федеральных банков, имеющих представительство на территории региона, изменили свою политику в части сомнительных операций. В их общем объеме операций, сомнительным операциям легче всего затеряться. С 1 января 2013 года банки стали отмечать как сомнительные, те операции, которые раньше не отмечали. Деньги транзитами шли через банки, попадали на расчетные счета юридических лиц, которые покупали ценные бумаги, эти ценные бумаги по каким-то основаниям перепродавались, а потом физические лица продавали эти бумаги, получали безналичные средства на свои текущие счета, после чего приходили в банк и снимали деньги. И тут вдруг выясняется что таких операций было совершенно на более ста миллиардов рублей. Вслед за эти была организована комиссия, в составе которой были в том числе представители правоохранительных органов. Проходили встречи с руководителями банков. И это тоже создало определенную напряженность.
После отъезда этой комиссии начиная где-то с августа-сентября на уровне среднего менеджмента, начальников дополнительных офисов крупных федеральных банков, в целях выполнения плановых показателей, началось распространение слухов на уровне корпоративных клиентов, о том, что самарские банки начнут потихоньку банкротить, а вы приходите к нам. И эта работа пошла на среднем уровне банкиров, которые общались с директорами, бухгалтерами, финансистами крупных организаций. И ситуация стала накаляться, появлялись слухи о каких-то «черных списках» банков, об смс-рассылках, листовках, которых никто не видел. Все про них говорят, но никто их в глаза не видел. В совокупности, все это привело к тому, что, когда 11 ноября была отозвана лицензия у Волго-Камского банка, ситуация сработала как детонатор – «Ага, значит списки есть». И все, вкладчики побежали. Причем, побежали у всех. Но, многие все же устояли. У нас тоже была подушка ликвидности в размере 2,7 миллиарда рублей. До конца ноября даже объемы кредитование не останавливали, как для физических, так и юридических лиц. Но выдачи по вкладам у нас были по сто, сто двадцать миллионов рублей в день. Ну и, надо понимать, подушка ликвидности тоже не бесконечна. В какой-то период времени мы ввели некоторые ограничения, которые касались досрочного изъятия вкладов. Объясню юридическую основу. В Гражданском кодексе, есть статья 837, которая обязывает возвращать по первому требованию вкладчика его денежные средства. Но ни Гражданский кодекс, ни какой-либо другой подзаконный акт не регламентируют то, в какие сроки банки обязаны это сделать. Поэтому мы решили сконцентрироваться на клиентах, у которых выдача вкладов подходит по сроку, на совершении платежей юридических лиц. Мы просто ограничили досрочное истребование вкладов и систематизировали его по времени. А со 2 декабря приостановили кредитование юридических и физических лиц. Начали погашать кредитные портфели, взяли у ЦБ деньги. Мы кстати, единственный банк в Самарской области, кто держит в ЦБ золото в слитках на балансе.
— Понятно, что действия Эльвиры Набиуллиной укладываются в позицию Владимира Путина в части борьбы с обналичкой. Но ведь можно же было действовать более деликатно. По-Вашему, что послужило причиной?
— Я хотел чуть позже об этом сказать, но вы пошли на опережение. Безусловно, ЦБ в сотрудничестве с АСВ наделен определенными полномочиями. И они не обязательно решают проблему путем отзыва лицензии. Можно через санацию — отстранение от управления банком собственников, отстранением какого-то количества менеджмента и передачу под прямое управления АСВ, Центрального Банка без процедуры банкротства. Почему они выбрали такой жесткий сценарий отзыва лицензии, я не знаю. Является ли это действием задуманным, или оно осуществлялось с целью напугать остальных, этого я тоже не знаю. Но логичнее, конечно, было чуть мягче поступать, потому что, если взять в пример тот же «Мастер банк», все прекрасно знали чем занимался Борис Булочник, и все прекрасно знали кто находится в Совете директоров банка. Почему была выбрана такая система, почему решили поступать таким образом, я не знаю. Возможно, что-то изменилось в понимании общей ситуации. Но то, что вкладчиками был проявлен определенный правовое незнание, это факт. Мы кстати, как только это поняли, сразу изготовили буклеты по шаблонам АСВ, и распространили их. Потому что люди не знали, что, в случае банкротства банка, ты приходишь через две недели к уполномоченному Центрального Банка, и можешь получить сумму до семисот тысяч рублей. Люди не знали, что под эти суммы попадают счета, пластиковые карты, суммы переводов. И я не знаю, что является причиной этого правового незнания. С другой стороны, все мы ходим к врачу и не всегда знаем, какие методы он использует в лечении. Так и здесь, люди не обязаны знать все о банковской системе. Но, как сказал генеральный директор Агентства по страхованию вкладов Юрий Исаев, если ты сумел заработать деньги, то сумей придумать, как ты их сохранишь. От части с ним можно согласиться.
Запросы вкладчиков мы удовлетворили, и с 25 декабря прошлого года стали фиксировать только притоки вкладов. Безусловно, отток еще не компенсирован, ведь мы за ноябрь-декабрь от вкладчиков приняли вкладов на 900 миллионов рублей, а выдали на 2,6 миллиардов. То есть вкладчики шли, и было движение в плюс. Юридические лица стали подключаться. Но мы своей целью поставили полное исполнение обязательств перед своими клиентами, и, как видите, справились с этой задачей, за счет собственных средств, средств ЦБ, погашенных кредитов. И в этом плане мне приятно осознавать, что банк, который я возглавил летом 2013 года, проводил достаточно осознанную кредитную политику. У нас не было крупных вкладчиков, как это было в некоторых других региональных банках. У нас самый крупный вклад составляет тридцать-сорок миллионов рублей, и таких клиентов не много. А средняя сумма вкладов составляла до кризиса конца 2013 года где-то 194 тысячи рублей. И при этом их было достаточно много. У нас было примерно 77 тысяч вкладчиков, а это 11% населения города Тольятти. Сейчас, общее количество вкладчиков перевалило за 84 тысячи, И получается, что это уже примерно 13% населения Тольятти, включая детей, являются нашими вкладчиками. У нас пластиковых карточек больше 60 тысяч. А банкоматная сеть включала – 121 банкомат, терминальная сеть – 60. В этот кризис мы предложили свои услуги на временную администрацию банкоматов Волго-Камского и Волжского социального банков, в общей сложности 39 банкоматов, на хранение с возможностью безвозмездного пользования и 547 терминалов. Сейчас работу с терминалами начинают строить как бизнес, и 60 терминалов, это лишь кусочек, а 600 терминалов – уже серьезная сеть, которую надо организовать, чтобы она работала, приносила доход. Этим и занимаемся в настоящее время.
Безусловно, этот кризис многому нас научил. Мы поняли, что самое главное наше преимущество, и, в то же время, проблема – высокая популярность в городе Тольятти. Я уже сказал почему. Для примера, в Тольятти мы занимаем первое место по объему местных вкладов. В Самарской области мы занимаем второе место после Сбербанка. Именно по вкладам собранным на данной территории. И если в кризис в Самарской области на почве слухов было отток по в кладам, то во всех наших региональных точках был приток.
Поэтому, мы приняли решение об увеличении количества точек за пределами города Тольятти. На этот год у нас в планах восемь точек, из которых четыре мы уже открыли, две на стадии открытия, и еще две мы ищем. В следующем году мы планируем открыть 12 точек, чтобы к концу 2015 года было – 14 точек обслуживания в Тольятти и 30 за его пределами, для того, чтобы диверсифицировать бизнес. Это конечно накладывает на нас необходимость определенных изменений, прежде всего в головах сотрудников, руководителей, которые долгое время жили в условиях одного города, не имея представления о сетевой организации бизнеса. Им придется учиться, а если ни не научатся мы их заменим, без лишней толерантности. Если человек не справляется со своей работой, не выполняет того, что от него требуют, значит, его необходимо заменять. Будет умнее в следующий раз.
— Лицензии в среднем отзывают раз в две недели, и есть информация о том, что ЦБ планирует провести проверку в банках Самарской области. Вот если сейчас лопнут еще два-три банка, как вы будете отбиваться от вкладчиков, которые могут волной хлынуть к Вам?
— Если они хлынут, мы как-нибудь их обслужим. Если они хлынут от нас? Сейчас ситуация несколько изменилась. Во-первых, прошло время. Во-вторых, кто хотел переложиться, тот уже переложился. В-третьих, по моим личным ощущениям, у людей сформировалось некое привыкание. У кого есть вклад до семи ста тысяч, поняли, что им их, в случае чего, вернут. У кого больше семи ста тысяч, они их разложили по разным банкам. Если пойдет какая-то следующая волна, думаю, она будет гораздо мягче. А может быть этой волны и не будет. Мне кажется сейчас в глазах АСВ все, мягко говоря, подорожали. Когда, например, у какого-нибудь банка попадало под АСВ 70%, то сейчас может попадать под 95%, в том числе и физических и юридических лиц. Да, не все юридические лица вернулись в банки, стараются работать банков нескольких банках. Но процесс в обратную сторону, в сторону региональных банков пошел. Почему? Потому что федеральные банки, будь то частные или государственные, все равно в какой-то степени представляют собой большую бездушную машину. Она нацелена на большое количество стандартных решений. А всякая стандартизация, кому-то нравится, кому-то нет. Кто под нее подходит, тому она нравится, кому не подходит, те ищут другие пути. Нестандартные подходы может позволить себе тот банк, в котором иерархия принятия решений не настолько длинная и сложная. Поэтому мы, имеется ввиду, все региональные банки, в этом плане, к своим клиентам ближе.
— А вообще, если эта волна пойдет, то в какую сторону? Ведь говорят, что банковский кризис конца 2013 года стал некой прививкой непосредственно для самого сообщества, люди стали более подкованные в этом вопросе…
— …ну и прививкой для клиентов. Они стали более осознано подходить в вопросам в банковской сфере.
— Но для бизнеса, ведь, невозможно постоянно находиться в тени?
— Дело не в тени. Многие просто перевели свои средства в крупные федеральные банки. Я не думаю, что это привело к большему количеству теневого бизнеса. Нет. Просто обороты перекочевали из одних банков в другие. А многие вкладчики вывели средства и положили «под подушку». По моим подсчетам из тех денег, которые местные банки выплатили своим клиентам, а ведь ситуация коснулась не только местных банков, до половины снятых средств были положены «под подушку». Отсюда всплеск грабежей, бандитизма. Насколько мне известно, за один только декабрь прошлого года вкладчики были ограблены на 230 миллионов рублей. Это по Самарской области. Подобное было в 1998 году, и в 2004 году, когда аналогичные движения приводили к активизации криминальной деятельности. Одновременно с этим возросло появления различного рода финансовых пирамид. Например, рассказывалось недавно по телевидению об одной из подобных организаций, которая предлагала вклады под 12% в месяц. Если бы этот показатель был за год, то, вроде, нормально. Но в месяц, получается, что за год выходит 144%. Я не знаю, что нужно делать, чтобы эти деньги отбить. В целом, я считаю, что это будет просто обман. А всякая пирамида, как мы помним со времен МММ, работает только тогда, когда объем входящих денег больше чем объем исходящих. Вспомните этот принцип: Пришел сам, приведи двоих и будут тебе деньги. И, судя по СМИ, подобных организаций появилось множество, и стоит только представить, какие бюджеты они тратят на рекламу. Думаете, они собираются в последующем возвращать средства вкладчикам? Я сильно в этом сомневаюсь. Мы находимся под пристальным вниманием Центрального Банка, который в режиме он-лайн мониторит ситуацию. За нами закреплены либо сотрудник, либо группа людей, которые отслеживают наши действия. А за ними кто следит? Никто. И они еще пишут, что застрахованы компанией «Рога и Копыта». То, что они расплодились сейчас, связано с тем, что слишком много вкладов изъяли. Доверие к банковской системе несколько подорвано. А банковская система строится, прежде всего, на доверии.
Мы общались с риелторами, представителями автосалонов, торговцами бытовой техникой, и интересовались о том, фиксируют ли они какой-либо приток выручки. Нет, этого не происходит. Вроде бы наметилось нечто подобное в декабре-январе, а потом снова все вошло в прежнее русло. Из этого, я понимаю, что люди положили деньги «под подушку». И хорошо, если бы они в декабре-январе стали вкладывать средства в валюту. Но ведь многие стали делать это, когда доллар и евро подскочили до 36 и 50 рублей. И, я бы сказал, что вероятность падения валюты, значительно выше, чем вероятность ее дальнейшего роста.
Но, справедливости ради, скажу, что подросли темпы возврата кредитов, ранее взятых заемщиками, примерно на 15-20%. Но это не столь существенно.
— Хотелось бы поговорить про информационные атаки на Ваш банк. Есть так называемый пул блоггеров, которые находятся на финансировании у «Белого дома», через разные схемы. Так вот этот белодомовский пул периодически атакует ФИА-БАНК. В тоже время видно, что у Вас около 13% вкладчиков из Тольятти. То есть, если, каким-то образом атака достигнет цели, даже гипотетически, по сути это может стать причиной социального взрыва. И становится не понятным, для чего эти блоггеры атакуют банк, когда это может повредить губернатору и всем остальным. Как Вы можете это прокомментировать? Вы как-то обсуждали с областными чиновниками, почему проправительственные блоггеры так себя ведут?
— Не обсуждали эту тему. И, потом, если человек, извиняюсь за выражение, находится у кого-то на «кормлении», это вовсе не означает, что он не захочет взять что-либо и из другого кармана. Возможно, он находится на кормлении в сугубо определенных целях, а тут ему дополнительный заказ сделали. К счастью, когда кризис грянул и губернатор вмешался в проблему, тематика улеглась. И говорить о дальнейшем каком-то увеличении или снижении активности этих «белодомовских» блогеров сложно. Здесь две вещи. С одной стороны, большая часть вкладчиков, порядка 54-56% — люди возраста старше пятидесяти лет, а потому, интернетом они не так активно пользуются. Второе – в умах более молодых людей уже складывается понимание, что полностью доверять информации в интернете на сто процентов нельзя. Безусловно, при желании и умелом подходе ситуацию можно раскачать. Идти с этой темой к чиновникам? Они только разведут руками, и скажут что они ни при чем.
— Хотелось бы уточнить про финансовые пирамиды. Очевидно, что для всего банковского сообщества их наличие является неким раздражителем. То есть, получается, что люди, ни чем не зарегламентированы, но по сути должны становится объектом внимания со стороны правоохранительных органов. Сейчас есть некая банковская ассоциация при министерстве экономического развития. Не ведется ли какой-то консолидированной работы по борьбе с пирамидами на территории Самарской области?
— Консолидированную работу я пока не наблюдаю. Мы начали сами работать в этом направлении. Потому что считаем, что подобные ситуации происходят за счет потакания человеческим прихотям. Жажда легких денег, умело подогреваемая организаторами пирамид, заставляет людей отдавать последнее. По некоторым данным, сейчас в России действует более 500 подобных структур. И всё работает до тех пор, пока не появятся обманутые участники. Это как биржа, на которую можно прийти и проиграть. И к этому нужно быть готовым. Мне понравилось, как на одной из радио-станций рассказывали про рынок Forex, в котором устанавливаются ставки внутри себя. И понятно, что любой брокер на этой площадке будет выстраивать такие ставки, которые выгодны ему, он же знает, кто у него покупает, а кто продает. И будут предлагаться такие условия, чтобы никогда не оставаться в накладе. А люди, которые не знают механизма, вкладываются в это или же финансовые пирамиды. И бывает, что некоторые залезают в долги и так далее. Что делать с пирамидами, говорить пока сложно.
Есть и другая проблема нашего времени – микрозаймы под большие проценты.Под новый год был принят закон о потребительском кредите.. И надо посмотреть, как закон регулирует этот потребительский кредит.
— В Самарской области микро-финансовые организации находились под надзором не у Центрального Банка, а у службы по финансовым рынкам. Но, так как сейчас ФСФР находится в структуре ЦБ, возможно, необходимо выстраивать некие правила регулирования?
— Понимаете, есть организации, которым необходимо получать лицензию на ведение своей деятельности, а есть организации, кооперативы, товарищества, которые вообще не получают разрешительных документов. Закон не запрещает привлекать средства физических лиц. И вот может быть, здесь можно найти что-то в законе о потребительском кредите. Потому что, получив эти деньги, с физических лиц, их надо куда-то вкладывать. Казалось бы, можно было вложить в бизнес, предпринимательство, но на деле, это может оказаться пирамидой.
— На одном из ток-шоу по Первому каналу, во время обсуждения отзыва лицензии у «Мастер-Банк», представитель АСВ заявил, что лучше крупные вклады дробить по семьсот тысяч и отдавать в разные банки. Можно ли считать такое заявление представителя АСВ, как признак нестабильности банковской системы в стране?
— В 2004 году, на мой взгляд, с большим опозданием, была придумана система страхования вкладов. Я считаю, что ее необходимо было делать в 1999-2000 годах, сразу после кризиса. Но, тогда руководство страны видимо больше занимали вопросы политики. Но в 2004 году мы созрели, и пришли к этому. Можно ли считать, что раскладка по семьсот тысяч в разные банки это признак нестабильности системы? Наверное, нет. Потому что банковский бизнес – это все-таки бизнес. А в любом бизнесе есть взлёты и паденияю.А в бановской системе, как и в любой системе, которая состоит из большого количества участников, есть менее профессиональные, есть более профессиональные игроки.Но доверие к системе должно быть.
Я могу сказать, что 98% всех вкладов по количеству попадают под эти семьсот тысяч. А по суммам на два оставшихся процента не попадающих по АСВ приходится примерно на 15% всех ресурсов банковской системы. Но это плавающая статистика, она периодически меняется. Правда, читал в «Ведомостях» о том, что скоро вклады свыше семисот тысяч перестанут существовать как класс. Я, думаю, что это хорошо, и заставит наше государство, законодателей, АСВ еще более внимательно относится к банковской системе.
— Но хотели вроде бы до миллиона поднять?
— Повышение до миллиона создает проблемы для государственных банков. Потому что ставки низкие, в два раза ниже инфляции. А ставки, которые дают банки среднего уровня хотя бы чуть-чуть покрывают официальную инфляцию. Про неофициальную инфляцию я не говорю, потому что она реально больше. А еще и обилие клиентов в крупных федеральных банках создает некие трудности в виде очередей и прочего, что приводит к негативным впечатлениям, то есть, за мои же деньги, мне создают неудобства.
Я девятнадцать лет занимаюсь банковской аналитикой. Достаточно быстро прошел путь от кредитного специалиста до управляющего, а затем до председателя правления. Но на позиции управляющего я задержался, потому что это была самоцель. Мне захотелось получить именно управленческий опыт. Я четыре года специально оставался в Томске, управляющим, чтобы пройти путь раскрутки площадки от нуля до полной окупаемости. У меня это заняло ровно три года по бизнес-плану. И работая управляющим, я понимал, что профессионально нужно расти, закрепиться как специалист, а уже затем идти в карьерный рост. Потому что если ты не специалист, карьера не поможет. И когда приходит молодежь, многие начинают говорить о креативности, но возникает вопрос, а что конкретно человек умеет делать. И я работал в банковской системе, когда еще не было АСВ. И этот миллион рублей – та планка, которая у государственных банков немалую часть вкладчиков отнимет. А государство себе этого позволить не может. Оно потратило средства из этих государственных банков на организацию АТЭС, Универсиады, строительство Олимпийских объектов. Стоит вспомнить хотя бы историю со строительством трамплина, которое пришлось завершать Сбербанку. Хотя Игорь Шувалов говорил о том, что государство рассматривает возможность выкупа ряда объектов к себе в собственность. Потому что гостиницы, стадионы имеют коммерческую перспективу. А горнолыжный трамплин, какую имеет перспективу? Я люблю горнолыжный спорт, но, к примеру, на трамплин не зайду никогда. Там скорость в момент отталкивания со стола 102-103 километра в час. И подобные объекты, кроме как государству, никому не нужны. Но, думаю, есть и те, которые можно коммерциализировать.
— А давайте вернемся к вопросу обнала, и поговорим о его причинах. Ведь понятно, что бизнесмены не просто так обналичивают деньги. Они пытаются каким-либо образом ослабить налоговое бремя. Если бы оно не было столь тяжким, не было бы смысла обналичивать?
— В ряде стран налог на прибыль гораздо выше. Подоходный налог дифференцирован, но и он очень высокий. У нас экономика находится в зачаточной стадии, и в ней, в силу каких-то обстоятельств, бизнесмены не хотят платить налоги. А почему не хотят? Прежде всего, потому, что они видят, как богатеют чиновники. Бизнесмен видит, как человек садится в кресло, более менее, высокопоставленное, и через несколько лет он богатый человек. У нормального бизнесмена, платящего налоги, возникает вопрос: где мои налоги? И так везде. Поэтому обвинять людей, в том, что они не хотят платить налоги я бы тоже не стал. Да, безусловно, есть факты неуплаты, и это не хорошо. Но в то же время их и понять можно. Почему один платит, а кто-то жиреет. Направьте деньги туда, куда положено, а чиновник пусть сидит на зарплате. А не хочет жить на зарплате, пускай организовывает свой бизнес.
Понятно, что государство преследует определенные цели по сокращению обналичевания. Исходя из сказанного на встрече ассоциации российских банков с Набиуллиной в середине декабря, можно сделать вывод, что борьба с обналичиванием денежных средств преследует четыре основных цели: прекращение вывода капитала из страны, повышение собираемости налогов, , снижение коррупционной составляющей экономики и борьба с финансированием терроризма. И именно в такой последовательности. Что касается оттока капитала, то, как на днях сказал министр экономического развития Алексей Улюкаев, за первый квартал текущего года объем вывоза капитала за пределы страны составил такой же объем, как за весь прошлый год. Но я хочу здесь отметить один нюанс. Инвестиции тоже бывают разные. Есть инвестиции прямые – в строительство, в организацию бизнеса, в покупку активов на территории то или иной страны. Второй вид инвестиций – портфельно-спекулятивный, когда деньги приходят, а дальше заходят на рынок облигаций, либо акций, и там сидят. И если говорить о вреде экономике страны, то давайте порассуждаем следующим образом. От того, что, к примеру, акции «ГАЗПРОМА» ни с того, ни с сего будут стоить в два раза меньше, государство пострадает? Налоги как были, так и будут, газ как добывали, так и будут добывать. А вот если цены на газ упадут, тогда страна пострадает. Взять ту же «Роснефть». Если она будет стоить не сто миллиардов, скажем, а тридцать, разве будет производиться меньше продукции? Нефть добывают, перерабатывают и продают, ничего не изменится. Важно, чтобы цена на нефть не упала. Поэтому спекулятивная составляющая этих денег не настолько сильна, и очень жаль, что политики об этом не говорят..
— В связи с так называемыми санкциями, на фоне украинского кризиса, возникла ситуация с отказом в обслуживании VISA и MasterCard. На этом фоне появился импульс создания в России собственной платежной системы. Как Вы это видите, и есть ли смысл это делать?
— Во-первых, я считаю, что смысл создавать собственную платежную систему есть. Делать ее международной? Скорее всего, нет. Но, кто ее будет делать, пока говорить трудно. К тому же, все эти разговоры о санкциях пока на уровне риторики. Исключить сейчас страну из международной торговой системы, к которой мы шли двадцать лет, а они целью своей ставили втянуть нас в эту систему, чтобы мы за свои ресурсы покупали у них готовую продукцию, эта тематика очень важная. По некоторым данным для Евросоюза мы на втором месте после Китая в качестве партнера. И то, Китай является сборочным производством, а мы являемся поставщиками сырья. С помощью нашего сырья, за наши же деньги они захватывают наш рынок и получают прибыль.
Риторика будет, какие-то политические санкции в отношении отдельных игроков также не исключены. Но здесь многое зависит от наших дипломатов. То, что они сведут, ситуацию на уровень дипломатии, у меня нет сомнения. А Запад сам виноват в этом, сами взрастили этих бендеровцев, националистов. Бендеровцы для меня – фашисты. Даже если человек служил для достижения собственных целей фашизму, чем бы он не прикрывался, он для меня остается фашистом.
— Ну и раз уж мы дошли до Украины. В сети Интернет проскакивала информация о том, что якобы ФИА-БАНК намеревается открыть офисы в Крыму. Насколько это достоверная информация и есть ли какие-либо подвижки в этом направлении?
— Это была официальная информация. Мы как минимум рассматриваем вопросы по открытию двух площадок в Симферополе и Севастополе. Сейчас думаем на эту тему, собираем информацию, готовимся. Там есть, конечно, чисто процессуальные нюансы, пока не знаем, как там будет функционировать законодательство при открытии счетов, по налоговому и бухгалтерскому учету. Сейчас эти вопросы изучаем. Тем более, что, при открытии любой площадки, на территории любого субъекта федерации, стоит две главных задачи: поиск руководителя и поиск площадки. То есть руководитель – коллектив, а затем уже площадка. Мы работаем в этом направлении.