Первое полугодие 2015 г. заставило российские компании в очередной раз пересмотреть подходы к бизнесу. Не стали исключением и представители кредитного сектора. Сегодня банкам приходится работать и развиваться в условиях заметного снижения процентной маржи. О том, как удалось решить эту задачу тольяттинскому АО «ФИА-БАНК» – одному из крупнейших банков региона – «Самарскому обозрению» рассказал и.о. председателя правления ФиаБанка Роман Бузаев.
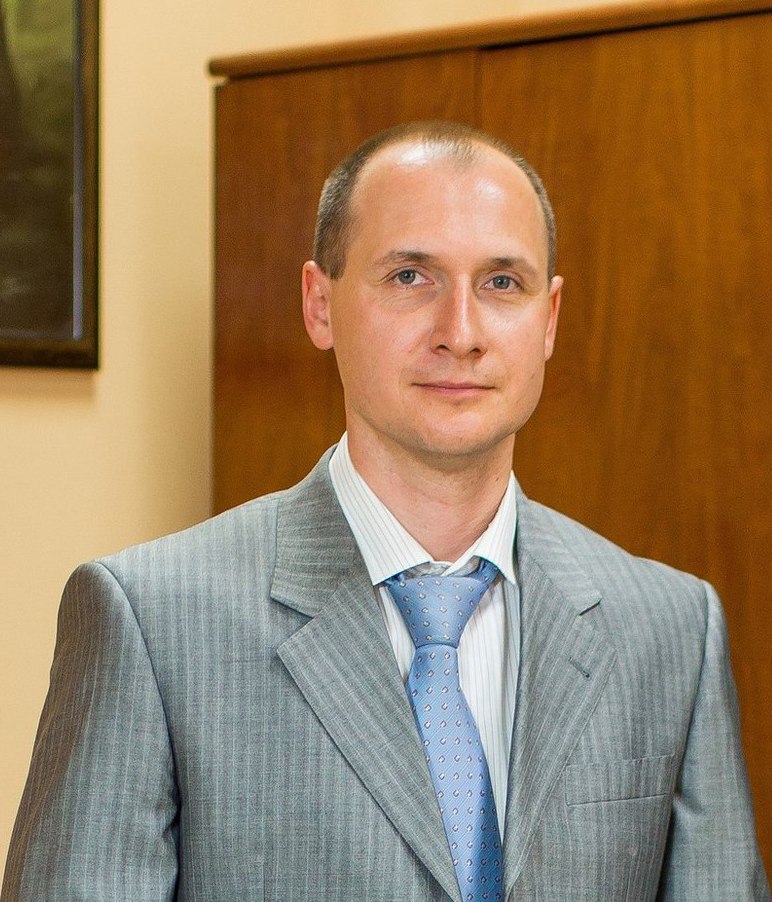 – Роман Александрович, на сайте Центрального банка РФ официальные данные деятельности банков по результатам полугодия еще не опубликованы. Но вы, наверное, уже можете озвучить основные цифры?
– По итогам полугодия финансовый результат, показанный ФиаБанком, составил 93,3 млн. руб. – это прибыль после налогообложения. Учитывая сложности текущего момента, сам положительный показатель прибыли – уже хорошо, а когда он приближается к 100 млн. руб. – это еще лучше. Рост активов, соответственно, и пассивов за полгода составил 3,9% (более 806 млн. руб.). На 1 июля эти показатели оценивались в 21,485 млрд. руб. Средства юрлиц выросли на 21,05% или 465,3 млн. руб., в т.ч. корпоративные депозиты – на 20,41% (266,1 млн. руб.), остатки на расчетных счетах – на 20,8% (186,1 млн. руб.). Средства физлиц увеличились на 8,59% или 1,2 млрд р. Объем сформированных резервов на возможные потери по состоянию на 1 июля составил 2,211 млрд. руб. Во многом таких показателей ФиаБанк достиг благодаря внедрению новых ИТ-решений и оптимизации деятельности точек продаж.
Еще одно серьезное изменение, которое мы за эти полгода показали – это снижение задолженности перед Центробанком. Денежные средства, которыми мы пополнили расчетные счета, вклады, депозиты не только были размещены в кредиты, но и снижена задолженность перед регулятором. В итоге объемы межбанковских кредитов (МБК) в нашем пассивном портфеле сократились более чем вдвое (на 50,87%) и на 1 июля едва превышали 1 млрд. руб.
— Что можно сказать о капитализации ФиаБанка? Планируется ли в обозримом будущем увеличение уставного капитала?
— Действительно, говоря об итогах полугодия нельзя не отметить рост капитала и ту роль, которую в этом сыграл акционер. По состоянию на 1 июля акционер внес в банк в общей сложности 425 млн. руб. в виде материальной помощи, либо в виде субординированного депозита. Так что сегодня капитал банка оценивается в 2,527 млрд. руб.
Во втором полугодии запланировано докапитализировать банк еще на 200 млн. руб., скорее всего в виде еще одного субординированного депозита. Также где-то в сентябре-октябре планируется допэмиссия акций еще на 500 млн. руб., т.е. ожидаемое повышение капитализации до конца этого года составит порядка 700 млн. руб.
– Можно предположить, что рост капитала вызвал и рост коэффициентов, определенных регулятором как обязательные нормативы…
— Совершенно верно. В принципе, в нормативы мы всегда укладывались. Сегодня норматив достаточности капитала Н1 составляет 11,7% при минимуме в 10% (в начале года он равнялся 11,6%). Норматив достаточности базового капитала Н1.1 составил 6,96%, и норматив достаточности основного капитала Н1.2 также 6,96% (при минимально допустимых 5% и 6% соответственно). Норматив текущей ликвидности Н3 – 84,4% при минимально допустимых 50%.
– С учетом сегодняшних реалий рост пассивной базы за счет притока средств клиентов (особенно корпоративных) – явление, можно сказать, позитивное…
— Приток средств физлиц у нас идет постоянно, мы даже стараемся его в какой-то степени регулировать. И вызван он, скорее всего, высоким уровнем доверия к банку со стороны населения, поскольку мы не стараемся привлекать клиентов путем завышения ставок. Центробанк регулярно мониторит средневзвешенную процентную ставку по гражданским депозитам первых 10 банков национального рейтинга. Ее и рекомендует «к исполнению». Максимальную ставку ФиаБанк декларирует по пенсионным депозитам, но и она находится в пределах среднерыночной.
Серьезно пассивную базу пополнили средства юрлиц. Причем свой вклад внесли не только вновь открывшиеся крымские офисы, но и активизировались тольяттинская площадка, московская, самарская. ФиаБанк продолжает кредитовать реальный сектор, а это подразумевает остатки на расчетных счетах, зарплатные проекты, развитие карточного направления и т.д.
Есть еще один момент. В последне время много банков закрывается и их клиенты ищут новое кредитное учреждение для обслуживания. И, наученные горьким опытом, делают это скурпулезно и взвешенно, изучают финансовые показатели, учитывают репутацию. И многие обращаются к нам.
— Т.е. предпочитают региональные банки крупным федеральным игрокам?
— Региональный банк – понятный. Решения принимаются на месте, оперативно и, главное, в таких учреждениях как ФиаБанк слушают и слышат пожелания клиентов. У федеральных банков решения принимаются, как правило, на федеральном уровне, там есть определенные шаблоны, которые трудно обойти. А диалог с руководством практически невозможен.
– Реальный сектор всегда нуждался в кредитном ресурсе. Сегодня это звучит, наверное, еще более актуально…
— Кредитный портфель юрлиц за первое полугодие у нас вырос на 1,41% (158 млн. руб.). Во многом такая динамика вызвана участием в золотодобывающих проектах, отличающихся сезонностью. Но в целом, поскольку в наших пассивах всегда была большая составляющая вкладов, то мы стараемся держать достаточную подушку ликвидности. И увеличивать ее. А это проявляется, в первую очередь, в виде таких кредитов предприятиям, которые можно рефинансировать в Центральном банке. У нас, например, есть такое системообразующее предприятие как АВТОВАЗ. Оно кредитуется в ФиаБанке, а мы, если что, имеем возможность под этот кредит рефинансироваться в ЦБ. Есть и другие кредиты, под которые мы можем рефинансироваться.
— Что можно сказать о планах по кредитованию физлиц?
— Очень аккуратные планы. Мы сейчас более внимательно прорабатываем кредитование юрлиц, но не потому кредитование частных лиц нам не интересно, а в силу того, что спрос со стороны самого населения на кредиты несколько снизился. Видимо, в связи со снижением покупательской способности. Поэтому в плане гражданского кредитования мы, в основном, продвигаем ипотеку по линии СОФЖИ. У нас есть с ними соглашение. Кроме того, мы активно поддерживаем программы кредитования физических лиц на приобретение жилья в «Березовке», «Авангарде», «Панораме». Т.е. те, где банк кредитует застройщика.
— В этом году ФиаБанк заметно активизировался на рынке ценных бумаг..
— Да, мы уже увеличили портфель ценных бумаг и продолжим это делать. В первую очередь мы имеем ввиду бумаги из ломбардного списка регулятора. Это ОФЗ, высоколиквидные облигации Газпрома, ЕЭС и т.д. Хоть и не самые доходные бумаги, но наименее рисковые. Для чего мы это делаем? В первую очередь, для того, чтобы у нас в случае каких-либо негативных явлений была бы возможность мгновенно получить ликвидность. Речь идет о как минимум 3 млрд. руб. С чем это связано? Опыт и стресс-тесты подсказали, что, начиная с 2008 г., в периоды каких-то резких экономических изменений до 30% вкладов физлиц становятся, мягко говоря, очень мобильны. Т.е. всякие страхи, паника заставляют вкладчиков выводить средства из банков. Это свойственно даже тем держателям, вклады которых застрахованы. Поэтому на 1 июля 2015 года средства, вложенные ФиаБанком в ценные бумаги, составили 2,757 млрд. р., и эта цифра будет расти и дальше.
— А если от цифр перейти к тому, что можно реально увидеть своими глазами и потрогать своими руками?
— В первую очередь можно отметить то, что мы внедрили единую IT-платформу для всех клиентов, на которой с 1 января т.г. происходит обслуживание и юридических и физических лиц. Программный комплекс разработан в Новосибирске в Центре финансовых технологий (ЦФТ). Кроме того, мы провели работу по смене процессингового центра. От обслуживания в NCC мы перешли к «КардСтандарту» – это тоже разработка ЦФТ. Получается, что мы замкнули систему на одном разработчике. Соответственно, вся система (в т.ч. и по обслуживанию карт) полностью стыкуется с ядром банка и возможность каких-то программных сбоев сведена к минимуму. К слову, продуктами ЦФТ пользуется большинство федеральных банков.
Так вот насчет «увидеть и потрогать». Установка новой IT-платформы дает возможность полнофункционального дистанционного банковского обслуживания (ДБО) для клиентов-физлиц на базе интернет-банка Faktura.ru. Окончательно в промышленную эксплуатацию этот комплекс вошел где-то в начале июня. Теперь при помощи наших карт граждане могут оплачивать коммуналку, телефон, интернет, совершать какие-то другие платежи, в общем, физлица получили доступ к полноценному интернет-банкингу. Предыдущий процессинг не мог этого обеспечить и, к сожалению, не планировал.
Нужно отметить и то, что мы выдаем в основном карты VISA, оснащенные чипом. Сегодня это наиболее надежный тип пластиковых карт. За полгода мы уже поменяли около 50 тыс. карт. Есть небольшая часть наших картодержателей – это работники АВТОВАЗа, которые еще остаются в процессинге NCC. Но к началу августа мы планируем полностью перевести в «КардСтандарт» всех наших клиентов и завершить процесс перехода. И будем это делать так, чтобы причинить держателям карт минимум неудобств.
— Вы упомянули об оптимизации деятельности точек продаж и о полученной в связи с этим экономией. А насколько сегодня вообще (с учетом развития ИТ, средств связи, ДБО) необходимо держать большое количество офисов? Ведь есть примеры кредитных учреждений, которые вообще не имеют физических точек продаж.
— Сегодня мы стали более ответственно подходить к оценке работы наших площадок. Мы поставили задачу максимально снизить количество арендованных офисов, т.к. выгоднее приобретать в собственность и эффективно использовать свои площади. Но обходиться совсем без офисов нам нельзя: у людей есть определенные привычки. ДБО – это, конечно, хорошо, но не всем и не всегда понятно. Кроме того, определенная доля вкладчиков, особенно пожилого возраста (коих у ФиаБанка достаточно много), любят прийти в банк, чтобы просто пообщаться, поговорить о жизни, встретиться с другими такими же клиентами, у них есть любимые кассиры и операционисты… Так они привыкли, и мы не можем это игнорировать.